
Cartão de débito internacional: compare Wise, Nomad e mais 3 opções
Usar um cartão de débito internacional facilita os pagamentos durante uma viagem. Com ele, você pode pagar restaurantes, lojas, passeios e outras despesas no exterior. Dependendo do cartão e do estabelecimento, também é possível utilizá-lo para garantir uma reserva de hotel ou sacar dinheiro em caixas eletrônicos.
Mas qual cartão escolher? Wise, Nomad, Avenue e Revolut são algumas das opções para brasileiros que querem levar dinheiro para o exterior. Além disso, o cartão do BB Américas também fez parte das nossas viagens, principalmente aos Estados Unidos.
Já testamos diferentes cartões nos Estados Unidos, no Canadá, na Europa e na Argentina. Ao longo dessas viagens, percebemos que nem sempre o mesmo cartão funciona da mesma maneira em todos os lugares.
Neste post, contamos nossa experiência com cada opção, explicamos os principais custos e mostramos o que considerar antes de escolher um cartão para viajar.
Cartão de débito internacional: como funciona?
Um cartão de débito internacional funciona de maneira parecida com o cartão de débito que você já usa no Brasil, mas permite fazer pagamentos em outros países usando o dinheiro de uma conta internacional.
Na prática, você abre uma conta em uma instituição que oferece esse serviço e transfere dinheiro da sua conta bancária no Brasil. Depois, pode converter os reais para a moeda que pretende usar na viagem, como dólares ou euros. O dinheiro fica disponível na conta internacional e você pode utilizá-lo para pagar compras e despesas no exterior com o cartão físico ou, quando disponível, com o cartão virtual.
Uma das vantagens é não precisar comprar toda a moeda de uma só vez. Você pode adicionar dinheiro à conta aos poucos, acompanhando a cotação e aproveitando os momentos em que o câmbio estiver mais favorável. Por exemplo, se você está planejando uma viagem para daqui a alguns meses, pode fazer várias conversões ao longo desse período, em vez de deixar para comprar todos os dólares ou euros perto da data do embarque.
Ao colocar dinheiro na conta internacional, você paga IOF de 3,5% sobre a conversão de reais para moeda estrangeira, além dos custos do câmbio e de eventuais tarifas da instituição. Em geral, os cartões internacionais oferecem uma cotação mais vantajosa do que a compra de moeda em espécie em casas de câmbio. Ainda assim, compare o custo total da operação, incluindo o IOF e as tarifas, para saber quanto você realmente pagará.
Durante a viagem, os pagamentos são descontados do saldo disponível, conforme as regras da conta. Se você já tiver dólares na conta e fizer uma compra nos Estados Unidos, por exemplo, não precisará converter o dinheiro no momento do pagamento.
Também é possível pagar compras em moedas diferentes daquela que você mantém na conta. Nesse caso, pode haver conversão de moeda e custos adicionais, dependendo do cartão e das condições da conta.
Outra vantagem é acompanhar o saldo e as despesas pelo aplicativo e, se necessário, transferir mais dinheiro durante a viagem. Antes de escolher um cartão, compare as tarifas de conversão, os custos de saque e as moedas que a conta permite manter. Assim, você consegue avaliar qual opção faz mais sentido para o seu planejamento.
Além de pagar compras, você também pode usar o cartão internacional para sacar dinheiro em caixas eletrônicos no exterior. Essa opção é útil em lugares que ainda aceitam apenas dinheiro, mas fique atento às tarifas: a instituição do cartão pode cobrar pelo saque, e o próprio caixa eletrônico pode acrescentar uma taxa pelo uso.
Dependendo da conta, também existem limites para saques gratuitos ou valores máximos por operação. Antes de confirmar, confira na tela do caixa se há uma tarifa adicional e verifique os custos do seu cartão. Quando o terminal oferecer conversão para reais, compare com a opção de continuar na moeda local, pois a conversão feita pelo próprio caixa pode sair mais cara.
Atenção ao Imposto de Renda: o dinheiro que você mantém em uma conta internacional também pode precisar ser informado na sua declaração anual. Por isso, guarde os comprovantes das transferências e acompanhe as orientações da Receita Federal sobre como declarar esses valores.
Wise: nosso cartão mais utilizado atualmente
Hoje, o Wise é o cartão que mais usamos nas viagens. Já utilizamos nos Estados Unidos, na Europa e, mais recentemente, em Buenos Aires, na Argentina. Nessas viagens, os pagamentos funcionaram normalmente.
Nossa experiência inicial, porém, teve alguns contratempos.
Em uma viagem aos Estados Unidos e ao Canadá, em 2023, não conseguimos usar o Wise nas bombas de combustível dos Estados Unidos. Também tivemos uma compra recusada na Apple Store do CF Toronto Eaton Centre, no Canadá.
Naquela época, tivemos essas dificuldades em algumas situações, embora o cartão funcionasse normalmente em restaurantes, supermercados e outras lojas. Posteriormente, a Wise fez uma troca geral dos cartões, e nossa percepção é que os relatos de problemas de aceitação diminuíram — ou deixaram de ocorrer com a mesma frequência.
Nas viagens seguintes, voltamos a usar o Wise nos Estados Unidos e na Europa sem enfrentar os mesmos problemas. Também o utilizamos em Buenos Aires, em 2026, com pagamentos normais. Hoje, é o cartão que priorizamos nas viagens.
Quais são os custos do Wise?
O Wise utiliza a taxa de câmbio comercial, e a conversão do dinheiro tem uma tarifa que varia conforme as moedas e a operação. A tarifa começa em 0,4%, mas o valor exato aparece na simulação antes de você converter o dinheiro.
Nos saques, fique atento a duas cobranças diferentes: a tarifa do Wise e a taxa que o próprio caixa eletrônico pode cobrar. Uma não exclui a outra.
Confira os valores atuais na página de tarifas do Wise.
O Wise funciona para reservas de hotel?
Em nossas viagens, já usamos o Wise para garantir reservas de hotel em diferentes ocasiões, mesmo sendo um cartão de débito.
Mas existe uma diferença importante entre garantir uma reserva e pagar a caução exigida na chegada. Alguns hotéis aceitam o cartão para a reserva, mas exigem um cartão de crédito no check-in ou para bloquear um valor como garantia.
Por isso, se você pretende usar o Wise na hospedagem, confira as regras diretamente com o hotel.
Segundo a Wise, o cartão é aceito em mais de 230 países e territórios.
Nossa experiência: o Wise é nossa primeira opção atualmente. Apesar das dificuldades que tivemos em alguns pagamentos em 2023, as viagens mais recentes foram tranquilas. Mesmo assim, preferimos levar outro cartão como alternativa.

Nomad: também funcionou bem
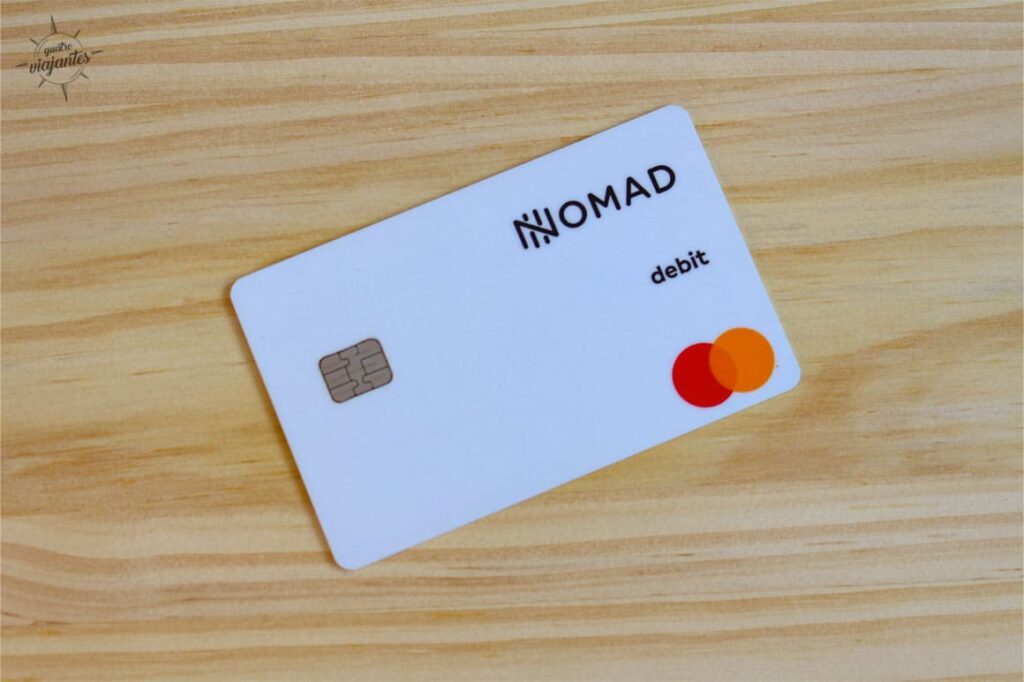
A Nomad é uma conta internacional digital que oferece cartão de débito para compras e saques no exterior. Uma das vantagens é poder manter saldo em dólar e, mais recentemente, também em euro, usando o mesmo cartão.
Utilizamos a Nomad em viagens aos Estados Unidos e ao Canadá em 2023. Nos Estados Unidos, o cartão funcionou inclusive em postos de combustível. No Canadá, recorremos a ele quando o Wise foi recusado em alguns estabelecimentos. Naquela época, como tínhamos saldo em dólares, as compras em dólares canadenses eram convertidas automaticamente. Em viagens posteriores aos Estados Unidos e à Europa, também conseguimos utilizá-lo normalmente.
Como funciona a conta em dólar e euro?
Pelo aplicativo, você pode converter reais em dólares ou euros e acompanhar os saldos disponíveis. Nos países da Zona do Euro, as compras são debitadas diretamente do saldo em euros, desde que haja dinheiro suficiente para cobrir o valor total. Se o saldo em euros não for suficiente, a Nomad utiliza o saldo em dólares para processar a compra.
Em destinos com outras moedas, como Canadá e Reino Unido, o cartão utiliza o saldo em dólares, com conversão automática para a moeda local no momento do pagamento. Por isso, ter saldo em euros é especialmente interessante para quem vai viajar pela Zona do Euro, enquanto o saldo em dólares continua sendo útil em diversos outros destinos.
Segundo a Nomad, o cartão é aceito em mais de 180 países e territórios.
Quais são os custos?
A abertura e a manutenção da conta são gratuitas. Para adicionar dinheiro, há cobrança de IOF e de uma taxa de conversão, que varia conforme o nível do cliente no programa Nomad Pass. Consulte os valores atualizados na tabela oficial de tarifas e limites da Nomad.
Nossa experiência: a Nomad continua sendo uma alternativa interessante para viagens internacionais. Embora hoje priorizemos o Wise, a Nomad foi útil em situações em que o outro cartão não foi aceito. A opção de manter saldo em euro amplia sua utilidade para quem viaja pela Europa.
BB Americas: nossa experiência nos Estados Unidos
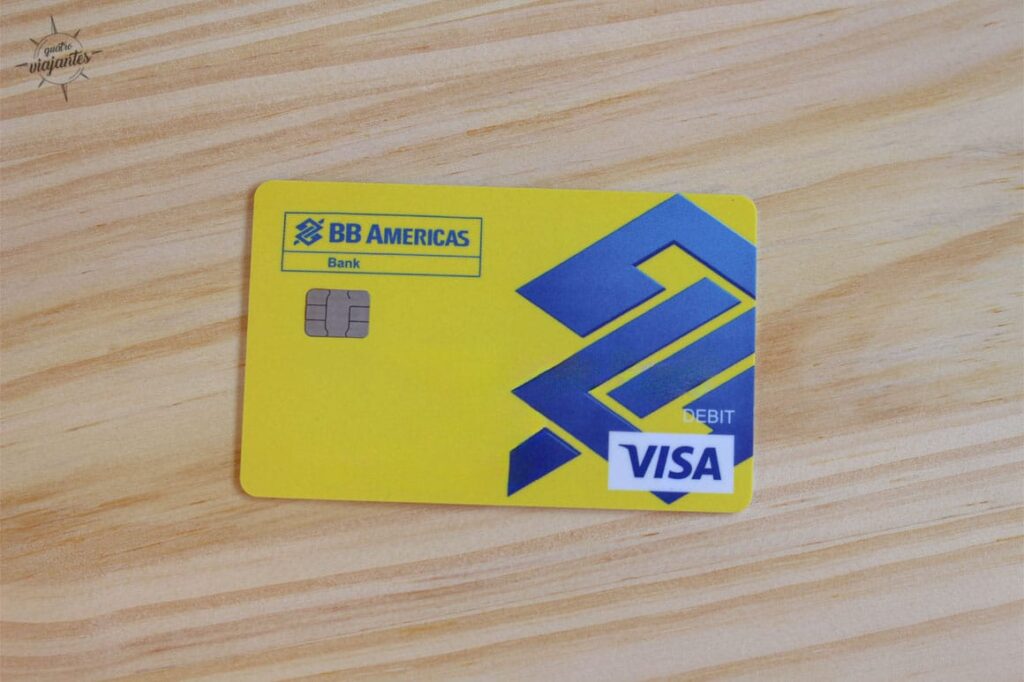
O BB Americas foi um dos cartões que mais utilizamos nos Estados Unidos em 2023. Na época, tínhamos a conta Easy, e os pagamentos ocorreram normalmente, inclusive nos postos de combustível.
A conta Easy é uma opção para clientes do Banco do Brasil que desejam manter dinheiro em dólares nos Estados Unidos. Como o saldo ficava nessa moeda, não utilizamos o cartão no Canadá naquela ocasião.
Hoje não usamos mais o BB Americas nas viagens, mas mantivemos essa opção no comparativo porque ela pode interessar a quem já é cliente do Banco do Brasil e procura uma conta internacional.
Antes de considerar essa alternativa, consulte as condições atuais de abertura, tarifas e manutenção diretamente no site oficial do BB Americas.
Nossa experiência: o cartão funcionou muito bem durante as viagens aos Estados Unidos, inclusive nos postos de combustível. Mas, essa avaliação se refere ao período em que utilizamos a conta e não representa um teste atual.
Avenue: uma opção para manter dólares e euros
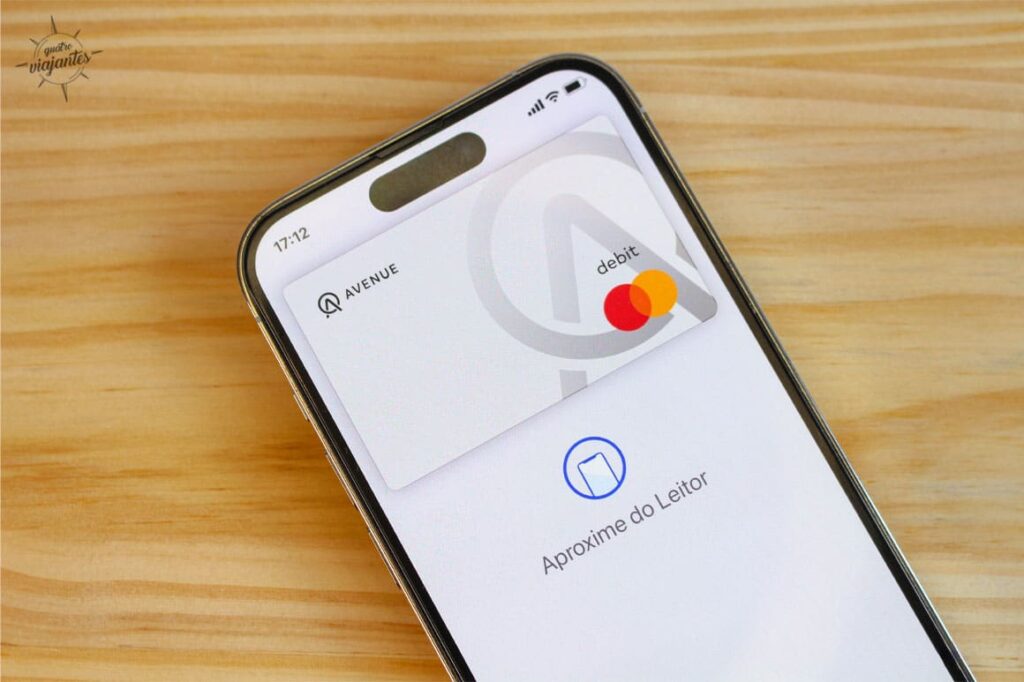
Também usamos o cartão Avenue durante as viagens de 2023 e 2024. Foi o que menos utilizamos entre as opções que levamos, mas não tivemos problemas nos pagamentos realizados, inclusive no Canadá.
Na época, tínhamos saldo em dólares americanos e conseguimos pagar compras em dólares canadenses sem perceber uma cobrança adicional de conversão. Essa foi nossa experiência naquela viagem, e não significa que todas as compras em outras moedas terão o mesmo custo.
Hoje usamos pouco o cartão Avenue para viagens. Ainda assim, ele merece ser considerado, especialmente porque a conta internacional permite manter saldo em dólares e euros.
Quais são os custos da Avenue?
A abertura e a manutenção da conta internacional são gratuitas. O cartão virtual também não tem custo, enquanto o cartão físico pode ter uma tarifa de emissão, com possibilidade de isenção conforme as condições da Avenue.
Como a Avenue permite manter saldo em dólares e euros, quando a compra é feita na mesma moeda do saldo utilizado, não há necessidade de converter o dinheiro. Assim, compras em dólares podem ser pagas com o saldo em dólares, e compras em euros, com o saldo em euros.
Já quando a compra é feita em outra moeda e o pagamento utiliza o saldo em dólares, pode haver cobrança pela conversão. Nas condições previstas na tabela de tarifas da Avenue, essa cobrança é de 2,5% do valor da compra. Por isso, antes de viajar, confira as moedas disponíveis na conta e as tarifas aplicáveis a cada operação.
Os saques também podem ter custos, além de eventuais tarifas cobradas pelo caixa eletrônico.
Consulte os valores na página de custos da Avenue. O cartão Avenue também pode ser usado em mais de 180 países, em estabelecimentos que aceitam Mastercard. Assim como acontece com outros cartões internacionais, a aceitação pode variar conforme o local e há algumas restrições de uso.
Nossa experiência: usamos pouco o Avenue, mas os pagamentos que fizemos correram bem, inclusive no Canadá. A possibilidade de manter saldo em dólares e euros pode ser interessante para quem viaja com frequência para destinos que utilizam essas moedas.
Revolut: mais uma opção para considerar
A Revolut é outra alternativa para quem procura uma conta internacional. O serviço permite movimentar diferentes moedas e usar o cartão em viagens a diversos países.
O plano Standard não tem mensalidade, mas é importante entender as regras de conversão antes de escolher a conta. Há limites para determinadas operações gratuitas e podem existir cobranças adicionais dependendo do volume convertido, da moeda e do dia da semana.
Por isso, antes de adicionar dinheiro ou converter valores, confira o custo apresentado no aplicativo. Assim, você consegue comparar o valor final com o de outras contas internacionais.
Veja as condições na página de tarifas da Revolut e conheça os serviços no site oficial da Revolut. O cartão Revolut pode ser usado em diversos países, em lojas e estabelecimentos que aceitam Visa. A aceitação depende do destino e do local onde você pretende pagar.
Nossa avaliação: ainda não testamos a Revolut nas viagens. Incluímos a opção porque ela também pode entrar na comparação de quem está escolhendo um cartão internacional, mas não podemos avaliar sua aceitação com base em experiência própria.
Cartão de débito internacional funciona em hotéis e aluguel de carros?
Uma dúvida comum é se o cartão de débito internacional pode ser usado para reservar hotéis e alugar carros. Nossa experiência mostra que isso depende do estabelecimento e do tipo de cobrança.
Reserva e caução de hotel
Já usamos o Wise para garantir reservas de hotel em diferentes ocasiões e também já deixamos valores de caução no cartão de débito durante hospedagens.
Isso mostra que o cartão de débito internacional pode funcionar nessas situações, mas a aceitação depende das regras de cada hotel. Alguns estabelecimentos aceitam cartão de débito tanto para a reserva quanto para a caução; outros exigem cartão de crédito para garantir a reserva ou bloquear valores durante a estadia.
Por isso, se você pretende usar um cartão de débito, confirme com o hotel quais são as exigências para a reserva e para o check-in. Também é importante ter saldo suficiente para o valor que poderá ficar bloqueado temporariamente.
Aluguel de carros no exterior
Costumamos pagar o aluguel do carro antecipadamente em reais, por meio da Rentcars. Isso facilita o planejamento dos gastos, mas não elimina a necessidade de verificar as regras para retirar o veículo.
Nos Estados Unidos, já usamos o Wise para pagar despesas adicionais em uma locação com a Alamo.
No Canadá, tivemos uma experiência diferente: a Avis exigiu cartão de crédito para despesas extras, incluindo a cobrança relacionada ao motorista adicional.
Por isso, não basta verificar se o cartão funciona para pagar a reserva. Antes de alugar um carro, confirme com a locadora se ela exige cartão de crédito para a caução e para as despesas adicionais. As regras podem variar conforme o país, a locadora e a categoria do veículo.
Vale a pena levar dinheiro em espécie na viagem?
Mesmo usando um cartão de débito internacional, é recomendável levar uma pequena quantia em dinheiro para emergências. Alguns estabelecimentos ainda aceitam apenas dinheiro, e você também pode precisar dele em situações em que o cartão não funcione.
Você pode trocar reais por moeda estrangeira antes da viagem ou sacar dinheiro em um caixa eletrônico no destino, usando o cartão internacional. Compare os custos de cada opção e lembre-se de que os saques podem ter tarifas e limites. Assim, você tem uma alternativa para imprevistos sem precisar carregar muito dinheiro durante a viagem.
👉 Vai viajar para o exterior? Não se esqueça do seguro viagem para ter assistência médica e suporte em caso de imprevistos durante a viagem.
✈️ Como contratar seu seguro viagem com desconto:
- Assist Card: Garantir desconto direto no site (viajar tranquilo e sem preocupacão)
- Real Seguro Viagem: Comparar várias seguradoras (use o cupom QUATROVIAJANTES)
Ambas oferecem assistência 24h em português.
Afinal, qual cartão de débito internacional escolher?
A escolha depende dos destinos da viagem, das moedas que você pretende utilizar e dos custos de cada conta.
Hoje, priorizamos o Wise, que funcionou bem nas nossas viagens mais recentes. O Nomad também continua sendo uma alternativa nossa.
O BB Americas fez parte da nossa experiência nos Estados Unidos em 2023, mas hoje não usamos mais a conta. A Avenue também funcionou bem, embora tenhamos utilizado o cartão com menos frequência. Já a Revolut é uma opção que merece entrar na comparação, mas ainda não a testamos em viagens.
Nossa recomendação é não depender de um único cartão. Mesmo quando uma opção costuma funcionar bem, pode haver recusas em determinados terminais ou exigências específicas de hotéis e locadoras.
Antes de viajar, compare os custos para converter dinheiro e sacar, confira as regras para pagamentos no exterior e leve uma segunda forma de pagamento. Esses cuidados ajudam a evitar imprevistos e dão mais tranquilidade durante a viagem.
Economize na sua viagem!
Até 30% OFF em aluguel de carros com a RentCars + 5% com o cupom QUATROVIAJANTES.
Seguro Viagem: Compare preços na Real Seguro Viagem (cupom QUATROVIAJANTES) ou aproveite descontos diretos no site da Assist Card.
Internet no exterior com a AmericaChip. Cupom QUATROVIAJANTES (10% OFF).
Hospedagem: Compare preços no Booking | Agoda | Hotels.com ou alugue na Vrbo.
Gerencie dezenas de moedas em um só lugar e garanta a melhor cotação com a conta multimoedas Wise.
Leia também:
Sales Tax nos EUA: quanto você paga nas compras?
Berlin Welcome Card, o que você precisa saber



4 Comments
Ana Maria
Muito bom post, estava com dúvidas de como levar meu dinheiro quando for viajar
Talita
Que bom que gostou do post! Espero que tenha ajudado a escolher qual cartão usar. Depois nos conta como foi sua experiência.
RICARDO PRANDINI PEREIRA
ótimo post, obrigado.
Tem como comprar ingresso dos parques aqui no Brasil utilizando os cartões Wise e BB América em dólar Americano?
Talita
Oi Ricardo, tudo bem? Obrigado por comentar.
Tem sim como pagar com os cartões internacionais. Inclusive você consegue usar em qualquer compra. Já usamos em compras da Amazon, ingressos de atrações e reservas de hotel.